PMEGP Loan Scheme 2026: Bank Se Loan Aur Subsidy Pas Karwane Ka Real Tarika
Jab maine rural advisory aur field level par logon se baat ki aur unke loan applications dekhe, toh lagbhag 60% log sirf ek hi wajah se bank se nirash hote hain kyun ki unhe lagta hai ki PMEGP ka matlab direct government scheme ke tahat free mein paise deta hai. Prime Minister’s Employment Generation Programme (PMEGP) Central Government ki ek credit-linked subsidy scheme zaroor hai, lekin bank se paisa tabhi milta hai jab aapka project practically viable ho.
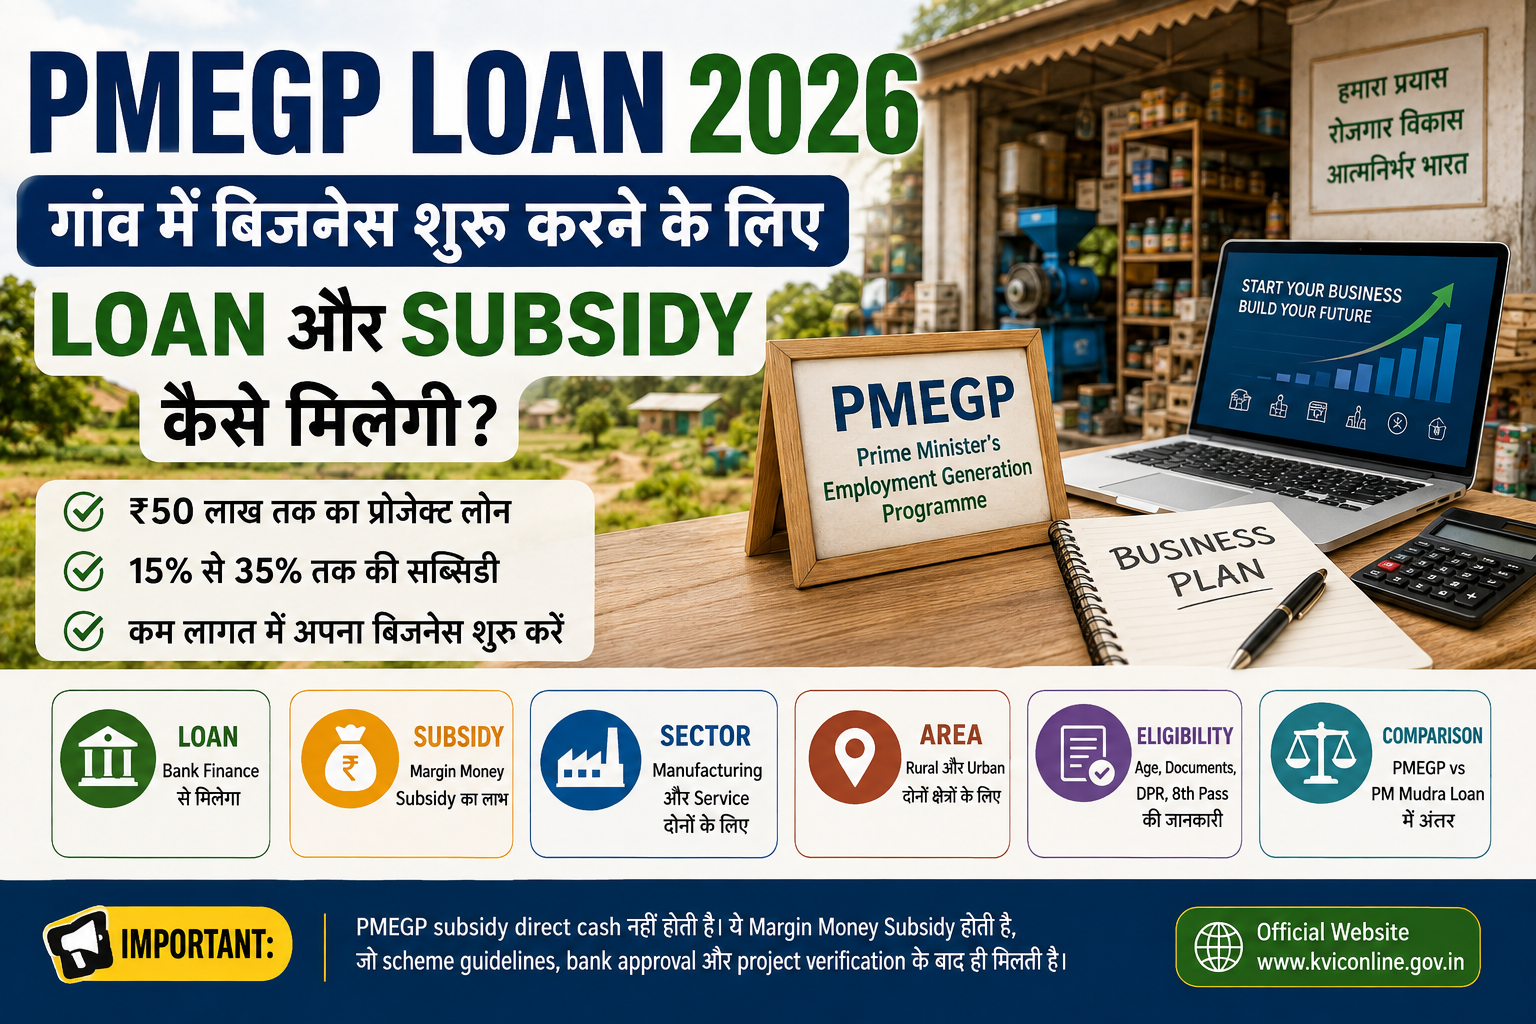
Agar aap gaon ya chote shehron mein apna naya manufacturing unit, shop ya service center shuru karna chahte hain, tab ye scheme aapko 15% se 35% tak ki Margin Money Subsidy ke saath bank finance arrange karne mein madad karti hai.
1. PMEGP Yojana 2026 Kya Hai Aur Ye Kaise Kaam Karti Hai?
PMEGP ko National Level par Khadi and Village Industries Commission (KVIC) manage karta hai, jabki zameen par ise State KVIB, District Industries Centres (DICs), aur local banks ke zariye implement kiya jata hai. Aam taur par log ise direct sarkari loan samajhne ki galti karte hain. Actually agar ise dekha jaye to ye teen hisson mein bata hua hai.
Actual mein Iske Financing Formula hai: Total Project Cost = Aapka Apna Share (5% ya 10%) + Bank Ka Main Loan + Government Margin Money Subsidy
2. Project Cost Limit Aur Subsidy Rate (2026 Guidelines)
Scheme ke tehat maximum project cost do alag categories mein decide ki gayi hai:
- Manufacturing Sector: Maximum ₹50 Lakh tak ka project setup kiya ja sakta hai.
- Business / Service Sector: Maximum ₹20 Lakh tak ke project ke liye approval milta hai.
Location Aur Category Ke Hisab Se Subsidy Rules:
| Applicant Category | Rural Area (Gaon) Subsidy | Urban Area (Shahar) Subsidy | Aapka Apna Share (Own Contribution) |
| General Category | 25% | 15% | 10% |
| Special Category (SC, ST, OBC, Women, Ex-Servicemen, PwD, Minorities) | 35% | 25% | 5% |
3. Real Ground Practical Experience: Bank Mein Project Approve Kaise Hota Hai?
Jab Maine (Debendra) field level par local bank managers aur applicants ke beech coordination dekha hai toh mujhe sabse bada issue Detailed Project Report (DPR) ko lekar hota hai. Log kisi bhi computer shop se fake DPR banwa kar submit kar dete hain, jis se ki bank branch manager turant reject kar deta hai.
Bank loan pass karte waqt in 3 baaton par sabse zyada dhyan deta hai:
- Repayment Capacity: Aap jo business shuru kar ne ka plan kar rahe hain, usse har mahine bank ki EMI nikalne ke baad kitna profit bachega ?
- 3-Year Lock-In Period: PMEGP ki Margin Money Subsidy direct aapke haath mein cash ki tarah nahi milti. Ye bank mein ek Term Deposit (TDR) ke roop mein 3 saal ke liye lock rehti hai. 3 saal ke baad jab physical verification sahi milta hai, tab ye aapke loan account mein adjust hoti hai.
- One Family One Loan Rule: PMEGP guidelines ke mutabiq ek family (Pati, Patni aur unmarried bache) me se sirf ek hi vyakti is scheme ka fayda le sakte hai. Agar same family me se do alag application dalne se rejection ka karan ho sakta hai.
4. Eligibility Criteria Aur 8th Pass Restriction
- Minimum Age: Applicant ki umar kam se kam 18 saal honi chahiye.
- Educational Qualification: Normal project ke liye koi padhai ki limit nahi hai, lekin Manufacturing mein ₹10 Lakh se bada aur Service sector mein ₹5 Lakh se bada project hone par kam se kam 8th Class Pass Certificate compulsory hota hai.
- New Enterprise Only: Ye scheme sirf NAYE businesses ke liye hai. Purane chal rahe business par new unit subsidy nahi milti.
5. Online Application Process Step-by-Step
Kisi bhi middleman ya agent ko paise dene ki bilkul zaroorat nahi hai. Process poori tarah online hai:
- Aadhikarik portal KVIC PMEGP Online Portal (kvic.gov.in) par visit karein.
- “Application for New Unit” select karke apna personal detail, Identity Proof (PAN Card), aur Mobile number enter karein.
- Implementing Agency (KVIC, KVIB ya DIC) ya phir aap apne nearest Bank branch ko sampark kar sakte hein.
- Apni realistic DPR, Caste Certificate (agar applicable ho), aur Educational document scan karke upload karein.
- Application submit hone ke baad jo apko Reference Number milega usko safe me rakhein.
Agar aap chote vyapar ke liye bina Margin Money Lock-in type bachat aur loan options chahte hain, toh aap hamari Public Provident Fund (PPF) Account Guide aur uske saath saath doosri bachat yojanao ke baare mein bhi padh sakte hain.
6. Frequently Asked Questions (FAQs)
Q1. Kya PMEGP mein ₹50 lakh ka loan free milta hai?
Answer: Nahi, ₹50 Lakh maximum project cost limit hai. Is par aapki category ke hisab se 15% se 35% tak ki Margin Money Subsidy milti hai, baaki amount bank loan aur aapka apna share bhi hota hai.
Q2. PMEGP loan chukane ke liye kitna samay milta hai?
Answer: Bank aam taur par 3 saal se 7 saal tak ka repayment tenure deta hai, jisme shuruat mein moratorium period bhi shaamil hota hai.
Q3. Kya shop ya trading business ke liye PMEGP loan milta hai?
Answer: Aam retail shops par kuch restrictions hoti hain. Normal trading ke bajaye agar aapki shop Khadi products, local industry goods ya manufacturing facility se judi hai, toh hi isme approval milta hai.
Conclusion & Official Sources
PMEGP Yojana 2026 un sabhi logon ke liye ek behtareen mauka hai jo apna swarozgar shuru karna chahte hain. Iska sahi tareeka ye hai ki aap pehle ek solid aur sachhi Project Report banayein aur apne nearest bank manager se baat karke hi application submit karein.
- Official KVIC Website: KVIC PMEGP Portal (kvic.gov.in)
- Ministry Source: Ministry of MSME, Government of India (msme.gov.in)
Disclaimer: Rural Finance Guide (Debendra) ek educational platform hai. PMEGP ke niyam aur interest rates time ke sath badal sakte hain, isliye kisi bhi tarah ke application submission se pehle official KVIC portal ya apni local bank branch se details zaroor verify karein.