
PM SVANidhi Yojana 2026: ₹15,000, ₹25,000 Aur ₹50,000 Ka Loan Kaise Paayein?
Agar aap rehri-patri lagakar samaan bechte hain, sabzi ya fruit ka thela chalate hain, chai-nashta bechte hain, mochi ka kaam karte hain ya kisi anya tarah ka street vending business karte hain, to PM SVANidhi Yojana aapke liye behad useful ho sakti hai.
PM SVANidhi ka full form Prime Minister Street Vendor’s AtmaNirbhar Nidhi hai. Yeh Government of India ki ek micro-credit scheme hai, jiska objective street vendors ko formal financial system se jodna aur unke working-capital ki zaroorat ko poora karna hai.
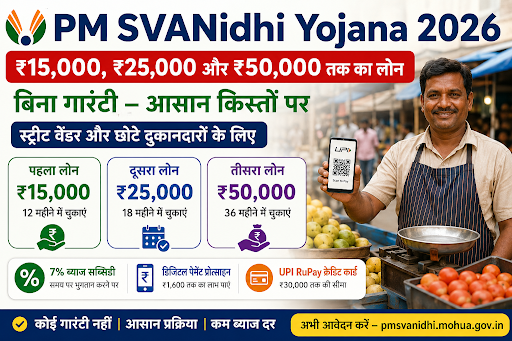
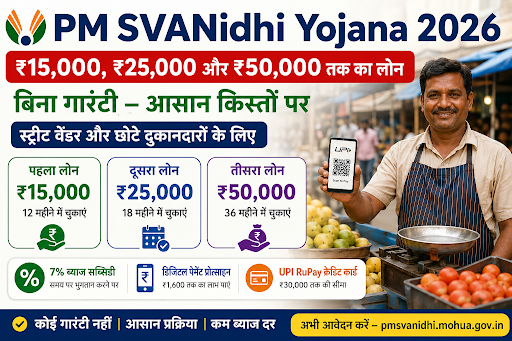
Scheme ko 1 June 2020 ko launch kiya gaya tha. Baad mein ismein changes karke loan amount badhaya gaya aur lending period ko 31 March 2030 tak extend kiya gaya hai. 2026 mein PM SVANidhi ke tahat pehle aur doosre loan ki maximum limit badhakar ₹15,000 aur ₹25,000 kar di gayi hai, jabki third tranche ki maximum limit ₹50,000 hi hai.
Is article mein hum simple language mein samjhenge:
- PM SVANidhi Yojana 2026 kya hai?
- Ismein ₹15,000, ₹25,000 aur ₹50,000 ka loan kaise milta hai?
- Kaun is scheme ke liye eligible hai?
- 7% interest subsidy kya hai?
- Digital transaction par cashback kaise milta hai?
- UPI-linked RuPay Credit Card kya hai?
- PM SVANidhi ke liye application kaise karein?
Important Note: PM SVANidhi mein loan approval automatic nahi hota. Applicant ki eligibility, documents, verification aur lending institution ki process ke according loan sanction hota hai.
PM SVANidhi Yojana Kya Hai?
PM SVANidhi Yojana street vendors ke liye ek special micro-credit facility hai. Iska purpose un vendors ko affordable working-capital credit provide karna hai jo apna chhota vending business chalate hain.
Street vendors ko aksar business ke liye daily stock kharidne, raw material lene, samaan transport karne ya apne thele/stall ko maintain karne ke liye chhoti rakam ki zaroorat hoti hai. Tulna ke roop mein, jaise kisan bhaiyon ke liye Kisan Credit Card (KCC) Scheme ke zariye working capital milta hai, theek vaise hi street vendors ke liye PM SVANidhi design ki gayi hai.
Is scheme ki sabse badi khasiyat yeh hai ki yeh collateral-free working-capital loan provide karti hai. Yani eligible street vendor ko loan ke liye property ya gold ko collateral ke roop mein girvi rakhne ki zaroorat nahi hoti.
PM SVANidhi Loan Kitna Milta Hai?
2026 mein PM SVANidhi ka revised loan structure is tarah hai:
- First Tranche: Maximum Loan ₹15,000 tak (Repayment Period: 12 mahine)
- Second Tranche: Maximum Loan ₹25,000 tak (Repayment Period: 18 mahine)
- Third Tranche: Maximum Loan ₹50,000 tak (Repayment Period: 36 mahine)
1. First Tranche – ₹15,000 Tak
Eligible street vendor ko pehle stage mein ₹15,000 tak ka working-capital loan milta hai. Is amount ka use vendor apne daily business operations chalane ke liye kar sakta hai.
2. Second Tranche – ₹25,000 Tak
Agar vendor pehle loan ko successfully aur time par repay karta hai, to woh second stage mein ₹25,000 tak ke higher loan ke liye eligible hota hai.
3. Third Tranche – ₹50,000 Tak
Second tranche ko successfully repay karne wale vendors ko third stage mein ₹50,000 tak ka loan mil sakta hai taaki woh apne business ko expand kar sakein.
PM SVANidhi Yojana 2026 Ke Mukhya Fayde
PM SVANidhi sirf loan facility tak limited nahi hai. Ismein vendors ke overall development ke liye kaafi benefits diye gaye hain:
- Collateral-free working capital loan
- 7% Interest Subsidy ka provision
- Digital transactions par cashback incentives
- Eligible beneficiaries ke liye UPI-linked RuPay Credit Card
- Financial literacy aur digital skills support
- Other government schemes ke sath integration, jaise Pradhan Mantri Jeevan Jyoti Bima Yojana (PMJJBY) aur Pradhan Mantri Suraksha Bima Yojana (PMSBY) se jodna.
7% Interest Subsidy Kaise Milti Hai?
PM SVANidhi ki ek important facility 7% per annum interest subsidy hai. Regular repayment ko encourage karne ke liye eligible beneficiaries ke bank account mein yeh subsidy Direct Benefit Transfer (DBT) ke zariye credit ki jaati hai.
Dhyan dene wali baat: 7% interest subsidy ka matlab yeh nahi hai ki loan ka interest rate 7% hoga. Bank ka interest rate alag ho sakta hai, usme se 7% ki subsidy government bear karti hai. Actual details ke liye apne bank ya lending institution se zaroor sampark karein.
Digital Payment Karne Par Cashback Incentive
PM SVANidhi vendors ko digital mode (UPI, QR Code) se payment lene par cashback deti hai:
- Retail Transactions: ₹100 per month tak, maximum ₹1,200 per year.
- Wholesale Purchases: ₹100 per quarter, maximum ₹400 per year.
- Total Cashback: Retail aur wholesale mila kar maximum ₹1,600 tak yearly cashback mil sakta hai.
UPI-Linked RuPay Credit Card Kya Hai?
Government guidelines ke according, jo vendors Second Tranche (₹25,000) ka loan successfully repay karte hain, unhe up to ₹30,000 limit wala UPI-linked RuPay Credit Card provide kiya ja sakta hai. Isse vendors ko dukan ke saman ke liye instant credit mil jata hai.
Eligibility: Kaun Apply Kar Sakta Hai?
Yeh scheme mukhya roop se street vendors ke liye hai, jaise:
- Sabzi aur fruit sellers
- Chai, snacks aur ready-to-eat food vendors
- Kapde aur footwear sellers
- Mochi (Cobbler), barber, laundry workers
- Artisan product sellers aur book/stationery vendors
Urban Local Body (ULB) dwara issue kiya gaya Certificate of Vending (CoV) ya Identity Card identification ka main document hota hai.
PM SVANidhi Yojana Online Apply Kaise Karein?
Application process complete karne ke liye niche diye gaye steps follow karein:
- Official Portal Par Jayein: Sabse pehle Official PM SVANidhi Portal par visit karein. Aap official information ke liye Ministry of Housing and Urban Affairs (MoHUA) ki website bhi check kar sakte hain.
- Vendor Verification: Apne Aadhaar aur registered mobile number ke zariye OTP verify karein.
- Loan Tranche Select Karein: Requirement ke according pehla loan (₹15,000) select karein.
- Bank & Document Details: Apne bank details aur Certificate of Vending/ID Card upload karein.
- Form Submit Karein: Form submit karne ke baad mila hua Registration/Application Number safe rakhein.
Social Security Schemes Se Integration (SVANidhi Se Samriddhi)
PM SVANidhi beneficiaries aur unke parivar ko government ki anya social security schemes se bhi joda jata hai. Agar aapne abhi tak apna insurance ya pension plan chalu nahi karwaya hai, to aap niche diye gaye government schemes ki details padh sakte hain:
- Social Security Insurance ke liye: PMJJBY Policy Guide aur PMSBY Policy Guide.
- Old Age Pension ke liye: Atal Pension Yojana (APY) Complete Guide.
Frequently Asked Questions (FAQs)
Q1. PM SVANidhi mein maximum kitna loan mil sakta hai?
Ans: Revised structure ke tahat third tranche mein maximum ₹50,000 tak ka loan mil sakta hai.
Q2. Kya loan ke liye koi guarantee ya property girvi rakhni padti hai?
Ans: Nahi, yeh 100% collateral-free working-capital loan hai.
Q3. PM SVANidhi yojana kab tak ke liye extend ki gayi hai?
Ans: Is scheme ko 31 March 2030 tak extend kiya gaya hai.
Q4. Scheme ka official online application portal kaun sa hai?
Ans: Iska official portal pmsvanidhi.mohua.gov.in hai.
Conclusion
PM SVANidhi Yojana 2026 street vendors ko aatmanirbhar banane aur unhe formal banking system se jodna ka ek behtareen zariya hai. ₹15,000 se lekar ₹50,000 tak ka collateral-free loan, 7% interest subsidy aur digital cashback incentives ise chhote karobariyon ke liye kaafi faydemand banate hain.
📌 Disclaimer: Yeh article sirf educational aur informational purpose ke liye hai. Loan approval, interest subsidy aur cashback benefits Bank aur Government guidelines ke verification par depend karti hai. Official details aur apply karne ke liye hamesha official portal check karein.


