
Public Provident Fund (PPF) Kya Hai? Interest Calculation, Tax Savings Aur Maturity Rules
Public Provident Fund (PPF) Kya Hai?
Jab maine financial advisory ke dauran zameen par logon se baat ki, toh sabse bada sawaal yahi aata hai ki bina kisi market risk ke lambe samay ke liye safe investment kahan karein? Public Provident Fund (PPF) Central Government ki ek aisi small-savings scheme hai jo guaranteed returns aur tax savings dono ek sath deti hai.
Is scheme ka sabse bada fayda ye hai ki isme aapka paisa 100% Government Security ke tehat hota hai, yaani market ke utaar-chadhav se is par koi asar nahi padta.
2. PPF Interest Rate Aur Calculation Rule
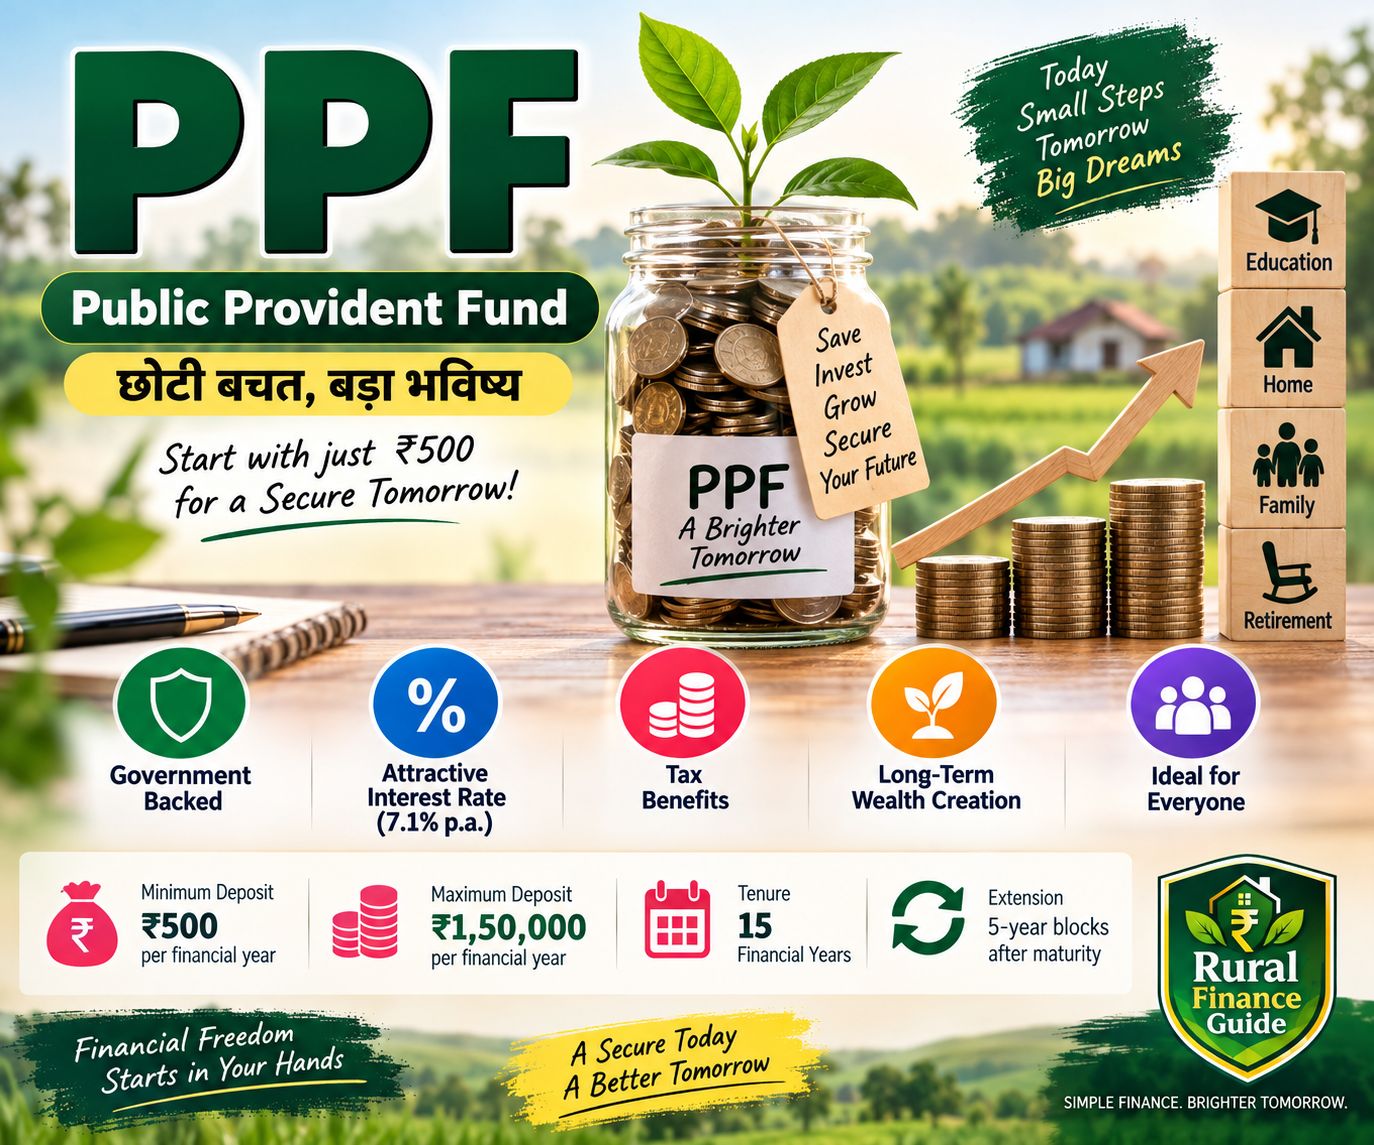
PPF par filhaal 7.1% per annum ka interest mil raha hai. Government har quarter (3 mahine) me interest rates ki review karti hai.
Interest Calculation Ka Asli Niyam: PPF me interest rate mahine ke hisab se calculate hota hai, lekin ye har saal 31st March ko account me credit hota hai. Monthly interest calculate karne ke liye bank ya post office har mahine ki 5th tarikh se lekar mahine ke last tak jo sabse kam balance (lowest balance) hota hai, usi par interest milta hai.
Tips: Agar aap Online NetBanking (SBI, HDFC ya India Post) par monthly installment transfer karte hain, to hamesha 3 ya 4 tarikh ko hi auto debit set karein. Taki server delay ya phir kisi holiday ki wajah se agar paisa 5 tarikh ke baad credit hota hai, toh aapko us poore mahine ka interest nahi milega.
3. Minimum Aur Maximum Deposit Limit
- Minimum Deposit: Ek financial year (1st April se 31st March) tak, kam se kam ₹500 jama karna compulsory hota hai, taaki account active rahe.
- Maximum Deposit: Ek saal me maximum ₹1,50,000 (1.5 Lakh) tak jama kar sakte hain.
- Deposit Rules: Chahein toh aap har mahine paisa jama kar sakte hai, ya phir saal mein ek baar aap lump-sum deposit bhi kar sakte hai.
4. Tax Benefits: Old vs New Tax Regime
PPF ko EEE (Exempt-Exempt-Exempt) category mein rakha gaya hai:
- Investment: Old Tax Regime ke tehat Section 80C mein ₹1.5 Lakh tak ka tax deduction milta hai.
- Interest: Jo interest aapko har saal milta hai, wo poori tarah se tax-free hota hai.
- Maturity: 15 saal ke baad jo final amount milta hai, us par bhi apko koi tax dena nahi padta.
(Note: New Tax Regime chunne par Section 80C ka deduction nahi milta, lekin interest aur maturity amount tax-free jaroor rehte hain).
5. Loan Facility Aur Partial Withdrawal Rules
- Loan Facility: Account khulwane ke 3rd financial year se 6th financial year ke beech aap PPF balance par loan le sakte hain. Loan ki limit 2nd preceding year ke end balance ka maximum 25% hoti hai.
- Partial Withdrawal: 7th financial year se aap partial withdrawal (kuch hissa nikalna) kar sakte hain.
- Premature Closure: Normal condition mein account 15 saal se pehle band nahi hota. Lekin kisi serious illness (bimari) ya higher education ke liye 5 saal poore hone ke baad 1% interest reduction penalty ke sath account close kiya ja sakta hai.
6. Maturity Extensions (15 Saal Ke Baad Kya hota hai ?)
15 financial year complete hone se aapke paas 3 options hote hain:
- Full Withdrawal: Poora paisa nikal kar account band kar sakte hai.
- Extension With Fresh Deposit: PPF account ko har 5 saal ke baad extend kiya ja sakta hai. Extend karte time aap chahe to naya paisa bhi dal sakte hain.
- Extension Without Fresh Deposits: Naya paisa jama kiye bina account chalne dein, taki aapke bache hue balance par interest milta rahe.
7. Account Opening Process (Offline & Online)
Required Documents: Identity Proof (PAN Card/Aadhaar Card), Address Proof, Passport size photo, aur Account Opening Form.
- Offline Process: Aap apne paas ke Post Office ya kisi authorised Bank (SBI, PNB, HDFC, ICICI, etc.) jaakar PPF ke Form-1 bharein, KYC documents attach karein, aur initial deposit amount submit karein.
- Online Process: Agar aapka SBI ya India Post NetBanking active hai, toh ‘Service Requests’ section mein jaakar ‘Open PPF Account’ select karke aasaani se instant account aap khol sakte hain.
8. PPF vs Bank FD vs Sukanya Samriddhi Yojana (SSY)
| Feature | PPF Account | Bank FD | Sukanya Samriddhi (SSY) |
|---|---|---|---|
| Target Audience | Sabhi Citizens | Sabhi Citizens | Sirf Girl Child (< 10 Years) |
| Tenure | 15 Financial Years | 7 Days to 10 Years | 21 Years (ya Marriage at 18+) |
| Tax Status | 100% Tax-Free (EEE) | Interest Taxable | 100% Tax-Free (EEE) |
| Safety | 100% Govt Backed | DICGC Coverage (Up to 5L) | 100% Govt Backed |
9. Frequently Asked Questions (FAQs)
Q1. Kya PPF account mein har saal minimum amount jama karna zaroori hai?
Answer: Haan, account ko active rakhne ke liye har financial year mein kam se kam ₹500 deposit karna zaroori hota hai. Agar kisi saal aap deposit nahi kar paate, toh account discontinued ho jata hai. Wapas isko activate karne ke liye ₹50 per year ki penalty aur arrears amount dena padta hai.
Q2. Kya PPF account ko ek bank se doosre bank ya Post Office mein transfer kar sakte hain?
Answer: Haan, PPF account ko Post Office se Bank ya ek Bank branch se doosri branch mein aasaani se transfer kiya ja sakta hai. Iske liye aap apni current branch mein transfer ka application form dena padta hai.
Q3. Kya PPF mein ₹500 monthly jama karna zaroori hai?
Answer: Nahi, ₹500 monthly deposit karna zaroori nahi hai. ₹500 poore saal (annual) ka minimum limit hai. Aap apni suvidha ke anusar 2 ya 3 mahine mein ek baar, ya fir saal mein ek baar poore paise jama kar sakte hain.
Conclusion
Public Provident Fund ek aisi government scheme hai jo sabhi logon ke liye sabse behtar option hai , jisse ki bina kisi market risk ke aap safe long-term wealth creates kar sakte hain. Guaranteed returns ke saath, tax-free maturity bhi aur ye retirement planning ke liye ek best financial tool hai.
Disclaimer: Ye article sirf educational purpose ke liye hai. Government rules ke mutabiq interest rates change ho sakte hain, isliye kisi bhi investment se pehle Department of Economic Affairs ya Official Bank Portal se latest interest rates verify zaroor kar dein.


